Money Budget Planner

Capturas de pantalla
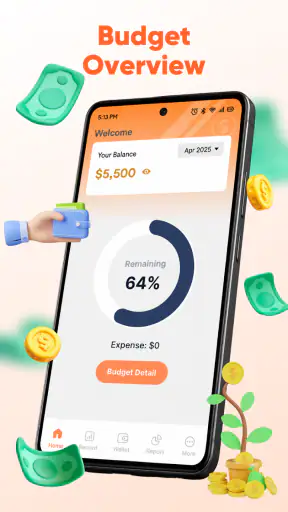
Detalles
- Valoración
- 0.00 reseñas
- Versión
- 1.0.4
- Desarrollador
- Loop Recruiting, LLC
Análisis de Norviv
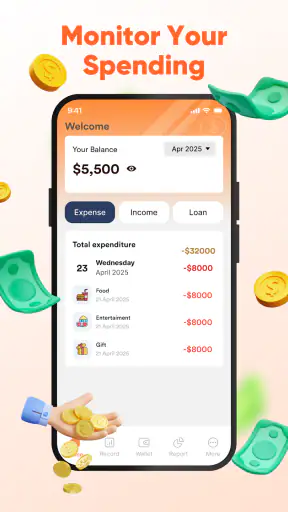
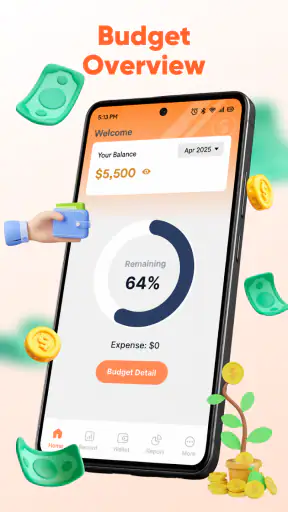
Cuando una aplicación de finanzas promete ayudarme a ordenar el dinero del día a día, no espero que haga magia: espero que me permita ver con claridad qué entra, qué sale y qué decisiones estoy tomando. Esa es la forma en la que he valorado Money Budget Planner, una app gratuita de Loop Recruiting, LLC pensada para planificar el presupuesto, registrar gastos y mantener organizadas las finanzas cotidianas. Su propuesta es sencilla, y precisamente por eso conviene decidir si encaja con tus hábitos antes de convertirla en el centro de tu economía personal.
La he visto como una herramienta de control manual, útil para quien quiere prestar más atención a sus movimientos sin enfrentarse a una plataforma financiera demasiado compleja. No la recomendaría por tener muchas funciones llamativas, sino por la posibilidad de crear una rutina clara alrededor del presupuesto. En esta reseña explico qué tipo de usuario puede aprovecharla, qué sacrificios implica frente a otras alternativas y cómo la incorporaría a una semana normal.
Qué debería valorar antes de elegir una app de presupuesto
El primer criterio no es la cantidad de botones, sino el nivel de participación que quiero tener. Hay personas que prefieren introducir cada compra y pensar en qué categoría encaja. Otras quieren que sus cuentas se actualicen automáticamente y que la aplicación haga la mayor parte del trabajo. Money Budget Planner se entiende mejor desde el primer enfoque: una herramienta para registrar y ordenar, no un sustituto de la atención personal.
También importa la frecuencia con la que vas a usarla. Si solo revisas tus finanzas una vez al mes, una aplicación manual puede quedarse corta porque los pequeños gastos se acumulan y luego cuesta reconstruirlos. En cambio, si la abres al volver del supermercado, después de pagar una factura o al terminar una salida, el registro se convierte en una costumbre manejable. La utilidad real depende más de la constancia que de la sofisticación.
Otro punto de decisión es la tolerancia a la configuración. Una app de presupuesto tiene que reflejar tu vida: vivienda, alimentación, transporte, ocio, compras puntuales y pagos que no aparecen todos los meses. Si organizar esas áreas te parece una carga, quizá te convenga una alternativa con automatización o una hoja de cálculo ya preparada. Si disfrutas teniendo una visión consciente de cada gasto, el enfoque de esta aplicación resulta más natural.
La compatibilidad también juega a su favor para quienes conservan un dispositivo Android no reciente. Money Budget Planner funciona desde Android 7.0, así que no exige un teléfono moderno para entrar en esta categoría de herramientas. Su clasificación PEGI 3 deja claro que está planteada para un público general, sin una barrera de edad elevada por el tipo de contenido.
Cómo la usaría durante una semana normal
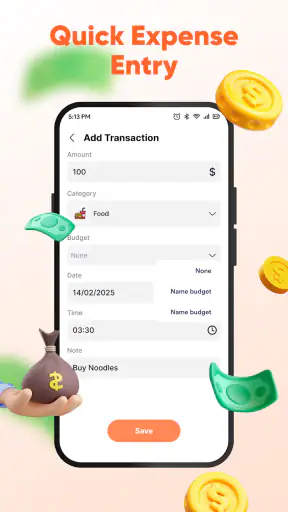
Imaginemos una situación concreta. Recibo mi ingreso, anoto los compromisos habituales y separo mentalmente lo que necesito para vivienda, comida y transporte. Después, cada vez que pago algo, lo registro en el momento o al final del día. No intentaría esperar hasta el domingo para recordar todas las compras pequeñas: un café, una aplicación, un desplazamiento adicional o una compra rápida son precisamente los movimientos que suelen deformar la percepción del presupuesto.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
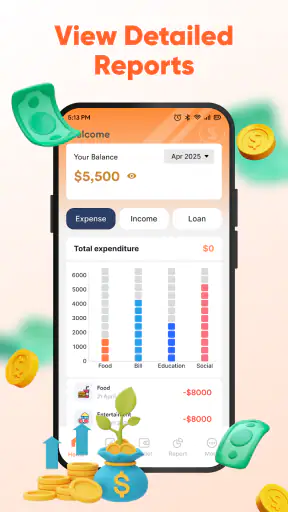
Al terminar la semana, revisaría los gastos por grupos y buscaría patrones, no culpables. Si el presupuesto de alimentación se ha reducido demasiado por una compra extraordinaria, no interpretaría automáticamente que he fracasado. Lo marcaría como una excepción y ajustaría los próximos días. Esta lectura es más útil que mirar solo el saldo, porque enseña qué tipo de gasto está presionando el mes.
Un consejo poco evidente es registrar primero los gastos recurrentes y después los variables. Así puedo distinguir entre el dinero que ya está comprometido y el margen que realmente tengo para decidir. Otro es utilizar una categoría separada para gastos irregulares, como regalos, reparaciones o renovaciones. Mezclarlos con el ocio cotidiano hace que el presupuesto parezca imprevisible, cuando en realidad el problema es que se están comparando cosas distintas.
La aplicación puede ser especialmente práctica para alguien que empieza a presupuestar y todavía no sabe cuánto gasta en cada área. Durante las primeras semanas no buscaría cifras perfectas. La usaría como un espejo: registrar sin modificar la realidad y, después, decidir qué límites son razonables. Esa fase de observación suele ser más provechosa que imponer un presupuesto ideal desde el primer día.
Lo que más me convence de su enfoque
Su mayor acierto es no presentar la organización financiera como algo reservado para especialistas. La categoría de finanzas puede intimidar cuando una app habla de inversiones, crédito, cuentas conectadas o análisis avanzados. Aquí el punto de partida es más cercano: escribir un presupuesto, anotar gastos y revisar cómo se distribuye el dinero. Para una persona que quiere comenzar sin aprender un sistema entero, esa sencillez puede ser una ventaja decisiva.
También me parece valioso que sea gratuita. No obliga a convertir el control del presupuesto en otro gasto fijo, algo importante para quien precisamente está intentando reducir pagos innecesarios. La ausencia de un precio de entrada facilita probarla durante una rutina completa y decidir con experiencia, en lugar de juzgarla después de una sola apertura.
La versión actual es la 1.0.4, un detalle que yo tendría en cuenta al formar expectativas. No la trataría como una plataforma financiera madura con años de evolución, sino como una herramienta cuyo atractivo está en lo esencial. Para un usuario que busca un espacio directo donde organizar sus números, esto no tiene por qué ser un defecto. Para alguien que necesita una solución muy amplia, sí puede influir en la decisión.
Su presencia en Android supera las diez mil instalaciones, lo que indica que ya existe un grupo de personas que la ha incorporado a sus teléfonos. No lo tomaría como una garantía automática de calidad, pero sí como una señal de que la propuesta resulta suficientemente comprensible para despertar interés. En una app de presupuesto, la facilidad para empezar suele ser más importante que una lista extensa de funciones que nunca voy a tocar.
Trucos para sacar más partido sin complicar el sistema
El primer método que recomiendo es separar presupuesto de gasto real. El presupuesto expresa una intención; el registro muestra lo que ocurrió. Si los mezclo desde el principio, puedo terminar cambiando el límite cada vez que lo supero y perder la referencia. Mantener ambos conceptos diferenciados me permite ver cuándo el problema está en una estimación poco realista y cuándo está en un hábito que quiero corregir.
El segundo consiste en hacer una revisión breve después de cada ingreso, no solo al final del periodo. En ese momento puedo anticipar pagos próximos y reservar espacio para gastos que no son diarios. Esta práctica evita que el dinero disponible parezca completamente libre durante los primeros días y desaparezca antes de que lleguen las obligaciones menos frecuentes.
El tercero es usar el registro como apoyo para conversaciones, especialmente en parejas o familias. No hace falta convertir la app en un sistema de vigilancia. Basta con revisar juntos qué categorías son compartidas, cuáles son personales y qué objetivos requieren coordinación. El valor está en hablar con ejemplos concretos en lugar de discutir desde impresiones generales.
También aconsejo no crear demasiadas categorías al principio. Si cada tipo de compra tiene un apartado distinto, registrar se vuelve lento y la revisión pierde sentido. Empezaría con grupos amplios y solo los dividiría cuando aparezca una pregunta concreta, como saber cuánto se va en comida preparada frente a compras para casa. La categoría debe ayudarme a decidir, no obligarme a clasificar cada ticket con precisión innecesaria.
Una última práctica útil es revisar los gastos atípicos por separado. Un viaje, una reparación o una compra anual puede distorsionar la lectura de una semana. No los borraría ni los escondería, pero los analizaría como eventos extraordinarios. Así la aplicación conserva una imagen honesta sin hacerme creer que ese patrón se repetirá cada pocos días.
Dónde encaja mejor y cuándo elegiría otra alternativa
Money Budget Planner gana terreno frente a una libreta porque permite reunir el presupuesto y los gastos en el teléfono, justo donde normalmente tomo decisiones de compra. También resulta más estructurada que una nota de texto: una nota puede ser rápida, pero con el tiempo se vuelve difícil comparar categorías o localizar qué ocurrió durante un periodo concreto. Para alguien que ha intentado usar papel y lo ha abandonado por falta de continuidad, el formato de app puede ofrecer el empujón necesario.
Frente a una hoja de cálculo, la elección depende de cuánto quiera personalizar. La hoja permite construir fórmulas, gráficos y modelos propios, pero exige diseñarlos y mantenerlos. Yo elegiría la aplicación si quiero empezar sin preparar una plantilla. Optaría por la hoja si necesito cálculos específicos, proyecciones detalladas o una estructura adaptada a ingresos variables y varios objetivos simultáneos.
Las aplicaciones que conectan cuentas bancarias pueden ser mejores para quien realiza muchos pagos con tarjeta y no quiere introducirlos manualmente. Esa comodidad reduce el riesgo de olvidar movimientos, aunque también puede hacer que el usuario deje de mirar cada gasto con atención. Para mí, la automatización es superior cuando hay demasiadas transacciones; el registro consciente es superior cuando la meta principal es cambiar hábitos de consumo.
Quien busca invertir, seguir mercados, controlar deudas complejas o administrar un negocio debería mirar una categoría de producto más especializada. Esta app está orientada a las finanzas diarias y al presupuesto personal. Forzarla a cubrir necesidades profesionales sería una mala decisión, igual que utilizar una agenda sencilla como si fuera un sistema contable.
Hay otro caso en el que recomendaría pasar de largo: si sabes que no vas a registrar los gastos. No es una crítica a la aplicación, sino una incompatibilidad de método. En ese escenario, una solución con importación automática o una revisión bancaria simplificada probablemente encajará mejor. La herramienta adecuada es la que se adapta al comportamiento que realmente mantengo, no a la versión ideal de mí mismo.
El coste práctico de cambiar desde otro método
Pasar de una libreta a esta app no debería requerir trasladar toda la historia financiera. Yo empezaría con el periodo actual, anotaría los compromisos importantes y dejaría el archivo antiguo como referencia. Intentar reconstruir meses de movimientos puede hacer que el cambio resulte tan pesado que termine abandonándolo antes de descubrir si el sistema me sirve.
Desde una hoja de cálculo, conservaría las categorías que ya me ayudan a decidir y descartaría las que solo existen por costumbre. El objetivo no es copiar cada columna, sino trasladar el proceso útil. Si la hoja contiene fórmulas complejas, no asumiría que la app las reemplaza; compararía primero qué decisiones necesito tomar cada semana y si el registro móvil cubre esas necesidades.
El cambio desde una app bancaria automática exige aceptar más trabajo manual. Para reducir la fricción, registraría los gastos en bloques pequeños: al final de una compra importante, antes de dormir o durante una revisión semanal. No esperaría a tener una lista enorme. La memoria es especialmente poco fiable con pagos pequeños, y esos son los que más fácilmente se pierden cuando se cambia de un sistema automático a uno manual.
También conviene establecer una regla de salida. Después de varias revisiones, preguntaría si la aplicación me ayuda a tomar mejores decisiones o si solo estoy acumulando anotaciones. Si el registro no cambia nada en mi comportamiento, una alternativa con análisis más profundo puede tener más sentido. Si me permite detectar excesos y planificar con menos ansiedad, entonces el esfuerzo de introducir los datos está justificado.
Preguntas importantes antes de instalarla
¿Es adecuada para empezar desde cero? Sí, especialmente si tu objetivo es entender tus gastos cotidianos y no necesitas una plataforma financiera completa. Yo la abordaría con pocas categorías, un presupuesto realista y una revisión semanal. Empezar con demasiadas reglas puede convertir una herramienta sencilla en una obligación difícil de mantener.
¿Sirve para controlar gastos compartidos? Puede encajar como apoyo para una pareja o una familia si todos acuerdan las categorías y quién registra cada movimiento. No la usaría como único sistema cuando hay muchas cuentas, varias personas introduciendo datos o una necesidad estricta de conciliación. En ese caso, una solución colaborativa más especializada puede evitar duplicados y confusiones.
¿Puedo utilizarla con un teléfono antiguo? Su requisito mínimo de Android 7.0 la hace accesible para equipos que no pertenecen a las generaciones más recientes. Aun así, la experiencia dependerá del estado general del dispositivo. Si el teléfono funciona con lentitud o casi no tiene espacio, cualquier app de uso frecuente puede resultar incómoda, y conviene valorar primero esa condición práctica.
¿Es mejor que una hoja de cálculo? No de forma universal. Es mejor para quien quiere registrar desde el móvil sin construir una plantilla. La hoja es mejor cuando necesito fórmulas, informes personalizados o una planificación financiera con muchas variables. La decisión no depende de cuál sea más completa, sino de qué método voy a abrir y mantener cada semana.
¿Qué pasa si mis ingresos cambian mucho? La utilizaría como registro y punto de partida, pero sería prudente con los límites fijos. En ese caso, separaría gastos esenciales, variables y extraordinarios, y revisaría el presupuesto cada vez que cambie el ingreso. Si necesitas previsiones avanzadas para meses irregulares, una herramienta especializada puede ofrecer un marco más adecuado.
Mi recomendación para cada tipo de usuario
Recomiendo Money Budget Planner a quien quiere una entrada sencilla al presupuesto personal, prefiere controlar sus gastos de forma consciente y busca una app gratuita para usar en Android. También la veo apropiada para quien ha probado notas sueltas y necesita una estructura más clara, pero todavía no quiere conectar sus cuentas ni aprender un sistema financiero complejo.
La recomendaría con más cautela a usuarios que ya tienen una rutina consolidada en una hoja de cálculo. Si esa hoja responde bien a tus preguntas y no te cuesta mantenerla, cambiar solo por tener una app puede no aportar suficiente. El traslado tiene sentido cuando la comodidad del teléfono aumenta la frecuencia de registro o cuando tu método actual se ha vuelto difícil de consultar.
No sería mi primera elección para profesionales, personas con inversiones diversas, negocios pequeños o familias que necesitan conciliación detallada. En esos escenarios, una aplicación especializada puede ahorrar tiempo y reducir errores. Tampoco la elegiría para alguien que espera que el sistema haga todo automáticamente: su valor está en participar en el proceso, no en olvidarse por completo de él.
Loop Recruiting, LLC presenta aquí una herramienta de finanzas de alcance cotidiano, con una propuesta fácil de entender y sin coste de entrada. Su versión 1.0.4 y su compatibilidad con Android 7.0 la sitúan como una opción accesible para probar el método sin renovar el teléfono ni asumir una suscripción. La experiencia será más satisfactoria si llegas con expectativas razonables: registrar, ordenar y revisar, no resolver por sí sola cada problema económico.
Mi conclusión es favorable, pero concreta: Money Budget Planner merece una oportunidad si quieres convertir el control de gastos en un hábito sencillo. La instalaría, configuraría pocas categorías y la probaría durante un ciclo completo de ingresos y pagos. Si al revisar tus movimientos empiezas a tomar decisiones más claras, habrás encontrado una herramienta útil. Si el registro manual te resulta una molestia constante, no insistiría por obligación y buscaría una alternativa automática. Su mayor fortaleza es la claridad; su principal límite es que esa claridad depende de que yo ponga de mi parte.
Preguntas frecuentes
01¿Qué es Money Budget Planner y para qué sirve?
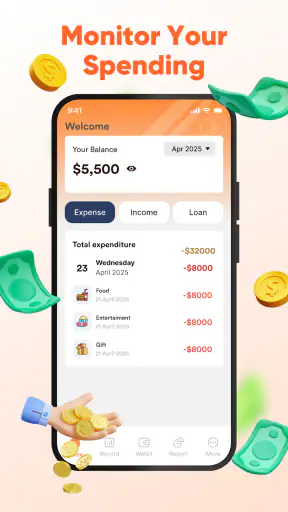
Money Budget Planner es una aplicación diseñada para ayudarte a organizar tus finanzas personales desde el móvil. Permite registrar ingresos y gastos, clasificarlos por categorías, consultar resúmenes y controlar cuánto dinero tienes disponible. Es especialmente útil para quienes desean conocer mejor sus hábitos de consumo, establecer límites mensuales y planificar sus objetivos económicos sin depender de hojas de cálculo.
02¿Money Budget Planner es gratuita o incluye compras dentro de la aplicación?
La disponibilidad de funciones puede variar según la versión instalada y el sistema operativo. Generalmente, este tipo de aplicaciones ofrece herramientas básicas de presupuesto sin coste, aunque algunas opciones avanzadas, como eliminar anuncios, acceder a informes detallados o utilizar funciones adicionales, pueden estar reservadas para una versión premium. Conviene revisar la ficha oficial antes de descargarla para confirmar precios y condiciones.
03¿Es necesario conectar la aplicación con mi cuenta bancaria?
No necesariamente. Money Budget Planner puede utilizarse introduciendo manualmente los ingresos, gastos y movimientos que quieras controlar, por lo que no tienes que vincular una cuenta bancaria para comenzar. Esta opción resulta conveniente si priorizas la privacidad o prefieres revisar cada operación personalmente. Si la versión instalada ofrece sincronización bancaria, revisa qué permisos solicita y cómo protege tus datos.
04¿Puedo crear categorías y presupuestos personalizados?
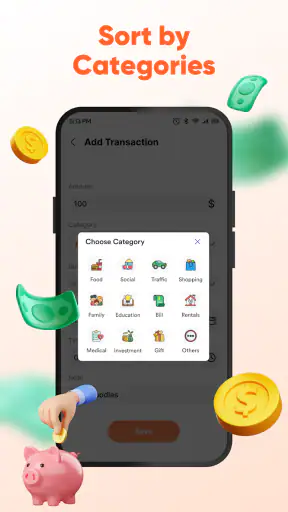
Sí, una de las funciones más útiles de Money Budget Planner es organizar las operaciones según tus necesidades. Puedes separar gastos de alimentación, transporte, vivienda, ocio, suscripciones u otras categorías, y asignar límites para controlar el consumo. Esta personalización facilita identificar en qué áreas gastas más y ajustar el presupuesto mensual de acuerdo con tus ingresos y objetivos.
05¿Money Budget Planner protege mis datos financieros?
Antes de registrar información sensible, es recomendable consultar la política de privacidad y los permisos solicitados por la aplicación. Si introduces los datos manualmente, reduces la necesidad de compartir credenciales bancarias, pero aun así debes proteger el acceso al dispositivo y mantener la aplicación actualizada. También conviene comprobar si ofrece bloqueo mediante contraseña, copia de seguridad o cifrado para evitar accesos no autorizados.


